


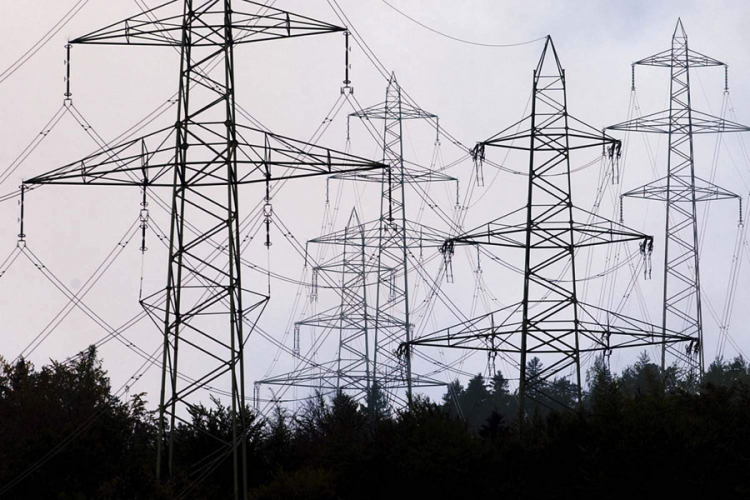

Tužilac Crnogorski elektrodistrubutivni sistem je tužbom osporio zakonitost rješenja Opštine Pljevlja. Osporeno rješenje se za porez na nepokretnosti za 2017. godinu u iznosu od sedamdeset sedam hiljada evra. U tužbi su naveli da su u propisanom roku dostavili poresku prijavu za 2017. godinu prvostepenom organu, koji je utvrdio porez, tako što je u osnov za oporezivanje nezakonito uzeo pored zemljišta i objekata i stubne trafostanice, distributivnu mrežu, razvodna postrojenja i drugo, iako su iste po njegovim poslovnim knjigama oprema, a ne objekti. Smatrali su da je rješenje prvostepenog organa nezakonito u dijelu koji se odnosi na utvrđivanje poreza na osnovna sredstva otvoreno skladište infrastruktura i spoljašnje uređenje Guke koji se ne mogu podvesti pod pojam građevinskog objekta jer se radi o asfaltnim površinama koje se koriste za poslovnu zgradu. Takođe u osnov za oporezivanje pod tačkom 2 nije imalo osnova da se unese građevinski dio TS 35/10 kV Gradac i TS 35/10 kV Šula, obzirom da su navedene TS u Upravi za nekretnine upisane kao vlasništvo trećih lica, koji plaćaju porez, tako da se radi o duplom oporezivanju. Rješenje je neosnovano i pod tačkom 3 dispozitiva pošto je osnovicu za oporezivanje poreski organ uzeo transformatore, trafostanice, STS (stubne trafostanice), razvodna postrojenja, DV (dalekovod) na drvenim, betonskim i željeznim stubovima, TS tz. kule, kablovske vodove podzemne i nadzemne i NN mrežu na betonskim, drvenim i željeznim stubovima, iako su ovo osnovna sredstva opreme a ne građevinski objekti, i ne upisuju se u katastar nepokretnosti.

U odluci Upravnog suda se kaže da nasuprot prigovorima iz tužbe, prvostepeni organ je na osnovu pravilno i potpuno utvrđenog činjeničnog stanja u postupku u kojem mu je omogućeno da se izjasni o svim činjenicama i okolnostima od značaja za donošenje zakonitog rješenja, utvrdio tužiocu, kao poreskom obvezniku poreza na nepokretnosti, u smislu člana 4 Zakona o porezu na nepokretnosti („Sl.list RCG“ br.65/01, 69/03 i „Sl.list CG“,br.75/10 i 9/15), poresku obavezu za 2017. godinu, za zemljište i građevinske objekte navedene u dispozitivu tog rješenja. Na knjigovodstvenu vrijednost zemljišta i objekata na dan 31.12.2016.godine, primijenjena je stopa od 1,00% u skladu sa članom 15 Odluke o porezu na nepokretnosti („Sl.list CG – opštinski propisi“, br.48/15).
M.Lučić učesnica projekta “Informacije bez prepreka “koji finansira ZZZ CG
